Domain katalysatoren-online.de kaufen?
Wir ziehen mit dem Projekt
katalysatoren-online.de um.
Sind Sie am Kauf der Domain
katalysatoren-online.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain katalysatoren-online.de kaufen?
Was sind anrechenbare Aufwendungen?
Anrechenbare Aufwendungen sind Kosten, die bei der Berechnung von Steuern oder anderen finanziellen Verpflichtungen berücksichtigt werden können. Dazu gehören beispielsweise beruflich bedingte Ausgaben, Spenden an gemeinnützige Organisationen oder bestimmte Gesundheitskosten. Diese Aufwendungen können dazu beitragen, die steuerliche Belastung zu verringern oder bestimmte Vergünstigungen zu erhalten. Es ist wichtig, alle anrechenbaren Aufwendungen sorgfältig zu dokumentieren und entsprechende Belege aufzubewahren, um im Bedarfsfall nachweisen zu können, dass sie tatsächlich angefallen sind. Es empfiehlt sich, sich vorab über die genauen Regelungen und Voraussetzungen für anrechenbare Aufwendungen zu informieren, um mögliche steuerliche Vorteile optimal nutzen zu können. **
Wann entstehen neutrale Aufwendungen?
Neutrale Aufwendungen entstehen, wenn keine direkte Verbindung zu einem bestimmten Geschäftsvorfall oder einer bestimmten Leistung erkennbar ist. Sie sind weder als Kosten noch als Erträge zu verbuchen, da sie keinen direkten Einfluss auf das Betriebsergebnis haben. Neutrale Aufwendungen können beispielsweise Verluste aus Schadensfällen oder Wertminderungen von Vermögensgegenständen sein. Sie werden in der Buchhaltung separat erfasst, um eine klare Darstellung der tatsächlichen betrieblichen Leistungsfähigkeit zu gewährleisten. Wann entstehen neutrale Aufwendungen? **

Ähnliche Suchbegriffe für Aufwendungen
Top-Angebote
Produkte zum Begriff Aufwendungen:
-
Hella Katalysatoren [Hersteller-Nr. 8LE366054-121] für Seat, VWHella Katalysatoren (8LE366054-121) - Technische Informationen: Katalysatoren Abgasnorm: Euro 3 mehrteilig: einteilig Ergänzungsartikel/Ergänzende Info 2: mit Anbauteilen Mengeneinheit: Set Herstellereinschränkung: 8LE 366 054-121. OE-Nummern: VW:...307,04 €*Versand: 5,90 €Sichere Weiterleitung zum Anbieter


-
Wo werden Aufwendungen gebucht?
Aufwendungen werden in der Buchhaltung im Aufwandskonto erfasst. Diese Aufwendungen können beispielsweise Personalkosten, Mietkosten, Materialkosten oder Werbekosten sein. Die Buchung der Aufwendungen erfolgt in der Regel durch einen Buchungssatz, der die entsprechenden Konten belastet. Die Aufwendungen werden dann in der Gewinn- und Verlustrechnung ausgewiesen, um den Gewinn oder Verlust eines Unternehmens zu ermitteln. In der Bilanz werden die Aufwendungen hingegen nicht direkt ausgewiesen, sondern beeinflussen über das Eigenkapital die Bilanzsumme. **
-
Wann sind Aufwendungen Kosten?
Aufwendungen sind Kosten, wenn sie für die Erstellung von Gütern oder die Erbringung von Dienstleistungen anfallen und somit direkt dem betrieblichen Leistungserstellungsprozess zugeordnet werden können. Kosten entstehen also durch den Verbrauch von Produktionsfaktoren wie Material, Personal oder Maschinen. Erst wenn Aufwendungen durch die betriebliche Leistungserstellung verursacht werden und somit einen direkten Bezug zur betrieblichen Leistungserstellung haben, werden sie als Kosten betrachtet. Kosten sind somit ein spezifischer Teil der Aufwendungen, der für die betriebliche Leistungserstellung relevant ist. In der Kostenrechnung werden Aufwendungen entsprechend klassifiziert und den verschiedenen Kostenarten zugeordnet. **
-
Was sind sonstige Aufwendungen?
Was sind sonstige Aufwendungen? Sonstige Aufwendungen sind Kosten, die nicht direkt mit der Produktion von Waren oder Dienstleistungen in Verbindung stehen, sondern allgemeine betriebliche Ausgaben darstellen. Dazu gehören beispielsweise Miete, Versicherungen, Werbekosten, Reisekosten oder Reparaturen. Diese Ausgaben sind notwendig, um den Geschäftsbetrieb aufrechtzuerhalten und können je nach Branche und Unternehmen stark variieren. Es ist wichtig, diese Kosten im Blick zu behalten und in die Kalkulation mit einzubeziehen, um die finanzielle Gesundheit des Unternehmens sicherzustellen. **
-
Sind Steuern betriebliche Aufwendungen?
Sind Steuern betriebliche Aufwendungen? Diese Frage hängt von der Definition von betrieblichen Aufwendungen ab. Steuern sind in der Regel keine direkten betrieblichen Aufwendungen, da sie nicht unmittelbar mit der Produktion von Waren oder Dienstleistungen zusammenhängen. Sie sind vielmehr gesetzlich festgelegte Abgaben, die Unternehmen an den Staat zahlen müssen. Dennoch können Steuern als Teil der Gesamtkosten eines Unternehmens betrachtet werden und haben somit Auswirkungen auf die finanzielle Situation und Rentabilität des Unternehmens. Letztendlich sind Steuern ein wichtiger Aspekt der Unternehmensführung und müssen bei der Planung und Budgetierung berücksichtigt werden. **

Was sind periodenfremde Aufwendungen?
Was sind periodenfremde Aufwendungen? Periodenfremde Aufwendungen sind Kosten, die nicht in direktem Zusammenhang mit der aktuellen Periode stehen, sondern in zukünftigen Perioden oder vergangenen Perioden angefallen sind. Beispiele für periodenfremde Aufwendungen sind beispielsweise Abschreibungen auf Anlagevermögen, Rückstellungen für zukünftige Verpflichtungen oder auch außerordentliche Aufwendungen wie Schadensersatzforderungen. Diese Kosten beeinflussen nicht direkt das Ergebnis der aktuellen Periode, sondern werden über einen längeren Zeitraum verteilt oder sind einmalige Ereignisse. Es ist wichtig, periodenfremde Aufwendungen von den laufenden Betriebskosten zu unterscheiden, um eine korrekte Bewertung der finanziellen Situation eines Unternehmens vornehmen zu können. **
Sind alle Aufwendungen Kosten?
Nein, nicht alle Aufwendungen sind Kosten. Aufwendungen sind alle Ausgaben, die zur Erstellung von Gütern oder Dienstleistungen anfallen, unabhhängig davon, ob sie zahlungswirksam sind oder nicht. Kosten hingegen sind nur die Aufwendungen, die zahlungswirksam sind und somit tatsächlich Geld aus dem Unternehmen abfließt. Es gibt auch Aufwendungen, die keine Kosten sind, wie beispielsweise Abschreibungen oder kalkulatorische Zinsen. Diese fließen nicht direkt aus dem Unternehmen ab, haben aber dennoch Einfluss auf die Kostenrechnung. Daher kann man sagen, dass alle Kosten Aufwendungen sind, aber nicht alle Aufwendungen Kosten. **
Top-Angebote
Produkte zum Begriff Aufwendungen:
-
Hörmann Torsionsfederwelle, Preis pro Meter - Versand nur innerhalb Deutschland möglich -Hörmann Torsionsfederwelle Torsionsfederwelle 25 mm x 2,25 mm, Preis pro 1 Meter Wählen Sie aus folgenden Ausführungen:- Rechts (von innen gesehnen)- Links (von innen gesehen) Der hier angegebene Preis bezieht sich auf 1 Meter Länge. Wenn Sie zum Beispiel 3 Meter bestellen möchten, erhöhen Sie bitte die Artikelanzahl auf 3. Dieser Artikel wird auf Ihr Maß angefertigt.Bei den Torsionsfederwellen handelt es sich um Sonderanfertigungen somit sind sie vom Umtausch ausgeschlossen. Links: 3051054 Rechts: 305105476,99 €*Versand: 5,90 €Sichere Weiterleitung zum Anbieter
-
Hella Katalysatoren [Hersteller-Nr. 8LE366054-121] für Seat, VWHella Katalysatoren (8LE366054-121) - Technische Informationen: Katalysatoren Abgasnorm: Euro 3 mehrteilig: einteilig Ergänzungsartikel/Ergänzende Info 2: mit Anbauteilen Mengeneinheit: Set Herstellereinschränkung: 8LE 366 054-121. OE-Nummern: VW:...307,04 €*Versand: 5,90 €Sichere Weiterleitung zum Anbieter
-
Was sind anrechenbare Aufwendungen?
Anrechenbare Aufwendungen sind Kosten, die bei der Berechnung von Steuern oder anderen finanziellen Verpflichtungen berücksichtigt werden können. Dazu gehören beispielsweise beruflich bedingte Ausgaben, Spenden an gemeinnützige Organisationen oder bestimmte Gesundheitskosten. Diese Aufwendungen können dazu beitragen, die steuerliche Belastung zu verringern oder bestimmte Vergünstigungen zu erhalten. Es ist wichtig, alle anrechenbaren Aufwendungen sorgfältig zu dokumentieren und entsprechende Belege aufzubewahren, um im Bedarfsfall nachweisen zu können, dass sie tatsächlich angefallen sind. Es empfiehlt sich, sich vorab über die genauen Regelungen und Voraussetzungen für anrechenbare Aufwendungen zu informieren, um mögliche steuerliche Vorteile optimal nutzen zu können. **
-
Wann entstehen neutrale Aufwendungen?
Neutrale Aufwendungen entstehen, wenn keine direkte Verbindung zu einem bestimmten Geschäftsvorfall oder einer bestimmten Leistung erkennbar ist. Sie sind weder als Kosten noch als Erträge zu verbuchen, da sie keinen direkten Einfluss auf das Betriebsergebnis haben. Neutrale Aufwendungen können beispielsweise Verluste aus Schadensfällen oder Wertminderungen von Vermögensgegenständen sein. Sie werden in der Buchhaltung separat erfasst, um eine klare Darstellung der tatsächlichen betrieblichen Leistungsfähigkeit zu gewährleisten. Wann entstehen neutrale Aufwendungen? **
-
Wo werden Aufwendungen gebucht?
Aufwendungen werden in der Buchhaltung im Aufwandskonto erfasst. Diese Aufwendungen können beispielsweise Personalkosten, Mietkosten, Materialkosten oder Werbekosten sein. Die Buchung der Aufwendungen erfolgt in der Regel durch einen Buchungssatz, der die entsprechenden Konten belastet. Die Aufwendungen werden dann in der Gewinn- und Verlustrechnung ausgewiesen, um den Gewinn oder Verlust eines Unternehmens zu ermitteln. In der Bilanz werden die Aufwendungen hingegen nicht direkt ausgewiesen, sondern beeinflussen über das Eigenkapital die Bilanzsumme. **
-
Wann sind Aufwendungen Kosten?
Aufwendungen sind Kosten, wenn sie für die Erstellung von Gütern oder die Erbringung von Dienstleistungen anfallen und somit direkt dem betrieblichen Leistungserstellungsprozess zugeordnet werden können. Kosten entstehen also durch den Verbrauch von Produktionsfaktoren wie Material, Personal oder Maschinen. Erst wenn Aufwendungen durch die betriebliche Leistungserstellung verursacht werden und somit einen direkten Bezug zur betrieblichen Leistungserstellung haben, werden sie als Kosten betrachtet. Kosten sind somit ein spezifischer Teil der Aufwendungen, der für die betriebliche Leistungserstellung relevant ist. In der Kostenrechnung werden Aufwendungen entsprechend klassifiziert und den verschiedenen Kostenarten zugeordnet. **
Ähnliche Suchbegriffe für Aufwendungen
-
STAUD "Includo, extra kurze Lieferzeit Stabil & langlebig in Staud Qualität" H/B/T ca. 222/249/68, Qualität made in GermanyProduktdetails: Markeninformationen: STAUD – Schlafräume heute STAUD beherrscht sein Handwerk. Generation für Generation wird die Leidenschaft für die Holzverarbeitung weitergetragen. Die Geschichte von STAUD Möbel beginnt bereits 1653 mit einer Holzmanufaktur. Stillstand kennt der Schlafraum-Spezialist nicht. Stets geht es darum, Schlafräume immer wieder aufs Neue erlebbar zu machen. Das feine Sortiment mit dem Schwerpunkt Schwebe- und Drehtürenschränke, Betten sowie Beimöbel und seinen nahezu unbegrenzten Design- und Ausführungsvarianten macht STAUD zum Geheimtipp für Kunden mit Anspruch auf Individualität. In einer schönen Atmosphäre glücklich einzuschlafen und aufzuwachen, bedeutet schließlich für jeden etwas anderes. Das perfekte Zusammenspiel aus Innovationskraft und Tradition ist die Basis für das unvergleichlich gute Gefühl, ruhig schlafen zu können. Und mit einem guten Gewissen. Denn alle Möbelstücke sind Made in Germany und das bedeutet vor allem eins: hohes Qualitätsniveau und Langlebigkeit. Auf alle Produkte gewährt STAUD eine 5-jährige Zufriedenheitsgarantie. Staud hat die Auszeichnung als Möbelhersteller durch die Deutsche Gütegemeinschaft Möbel (DGM)., Ausstattung & Funktionen: Anzahl Einlegeböden groß: 6 Stk., Anzahl Einlegeböden klein: 4 Stk., Anzahl Kleiderstangen groß: 3 Stk., Anzahl Kleiderstangen klein: 1 Stk., Anzahl Schubladen groß: 2 Stk., Anzahl Türen: 3 Stk., Art Einlegeböden: variabel einsetzbar, Art Griffe: Griffleiste, Art Türen: Schwebetüren, Ausstattung: Türen mit Soft-Close-Funktion, Maßangaben: Breite: 249 cm, Tiefe: 68 cm, Höhe: 222 cm, Gewicht: 270 kg, Belastbarkeit maximal: 25 kg, Belastbarkeit Kleiderstange maximal: 40 kg, Breite Einlegeböden: 80 cm, Tiefe Einlegeböden: 81 cm, Stärke Einlegeböden: 2,2 cm, Breite Einlegeböden 2: 48 cm, Belastbarkeit Einlegeböden maximal: 20 kg, Breite Schubladeninnenmaß: 56 cm, Tiefe Schubladeninnenmaß: 44 cm, Höhe Schubladeninnenmaß: 11 cm, Hinweis Maßangaben: Alle Angaben sind ca.-Maße., Material: Material: Holzwerkstoff, Material Korpus: Holzwerkstoff, Material Türen: Holzwerkstoff, Material Auszüge: Metall, Material Kleiderstangen: Stahl, Material Griffe: Aluminium, Material Beschläge: Metall, Material Rückwand: HDF, Material Bodenträger: Metall, Farbe: Farbbezeichnung: Dekor weiß, Farbe Korpus: weiß, Farbe Griffe: alufarben, Farbhinweise: Bitte beachten Sie, dass bei Online-Bildern der Artikel die Farben auf dem heimischen Monitor von den Originalfarbtönen abweichen können., Optik/Stil: Oberflächenoptik: matt, Oberflächenoptik Front: matt, Oberflächenoptik Korpus: matt, Allgemein: Ausführung: Premium, Lieferung & Montage: Lieferumfang: Aufbauanleitung, Hinweis Lieferumfang: Inkl. 6 Fachböden, 3 Kleiderstangen, Türdämpfer, T-Einteilung und 2 Schubkästen, Lieferzustand: zerlegt, Montagehinweis: Bitte beachten Sie, dass Sie zur Montage des Schrankes nach oben 5 cm Platz benötigen, Aufbauhinweise: inklusive Aufbauanleitung - eine zweite Person zum Aufbau wird empfohlen,...1049,99 €*Versand: 39,95 €Sichere Weiterleitung zum Anbieter
-
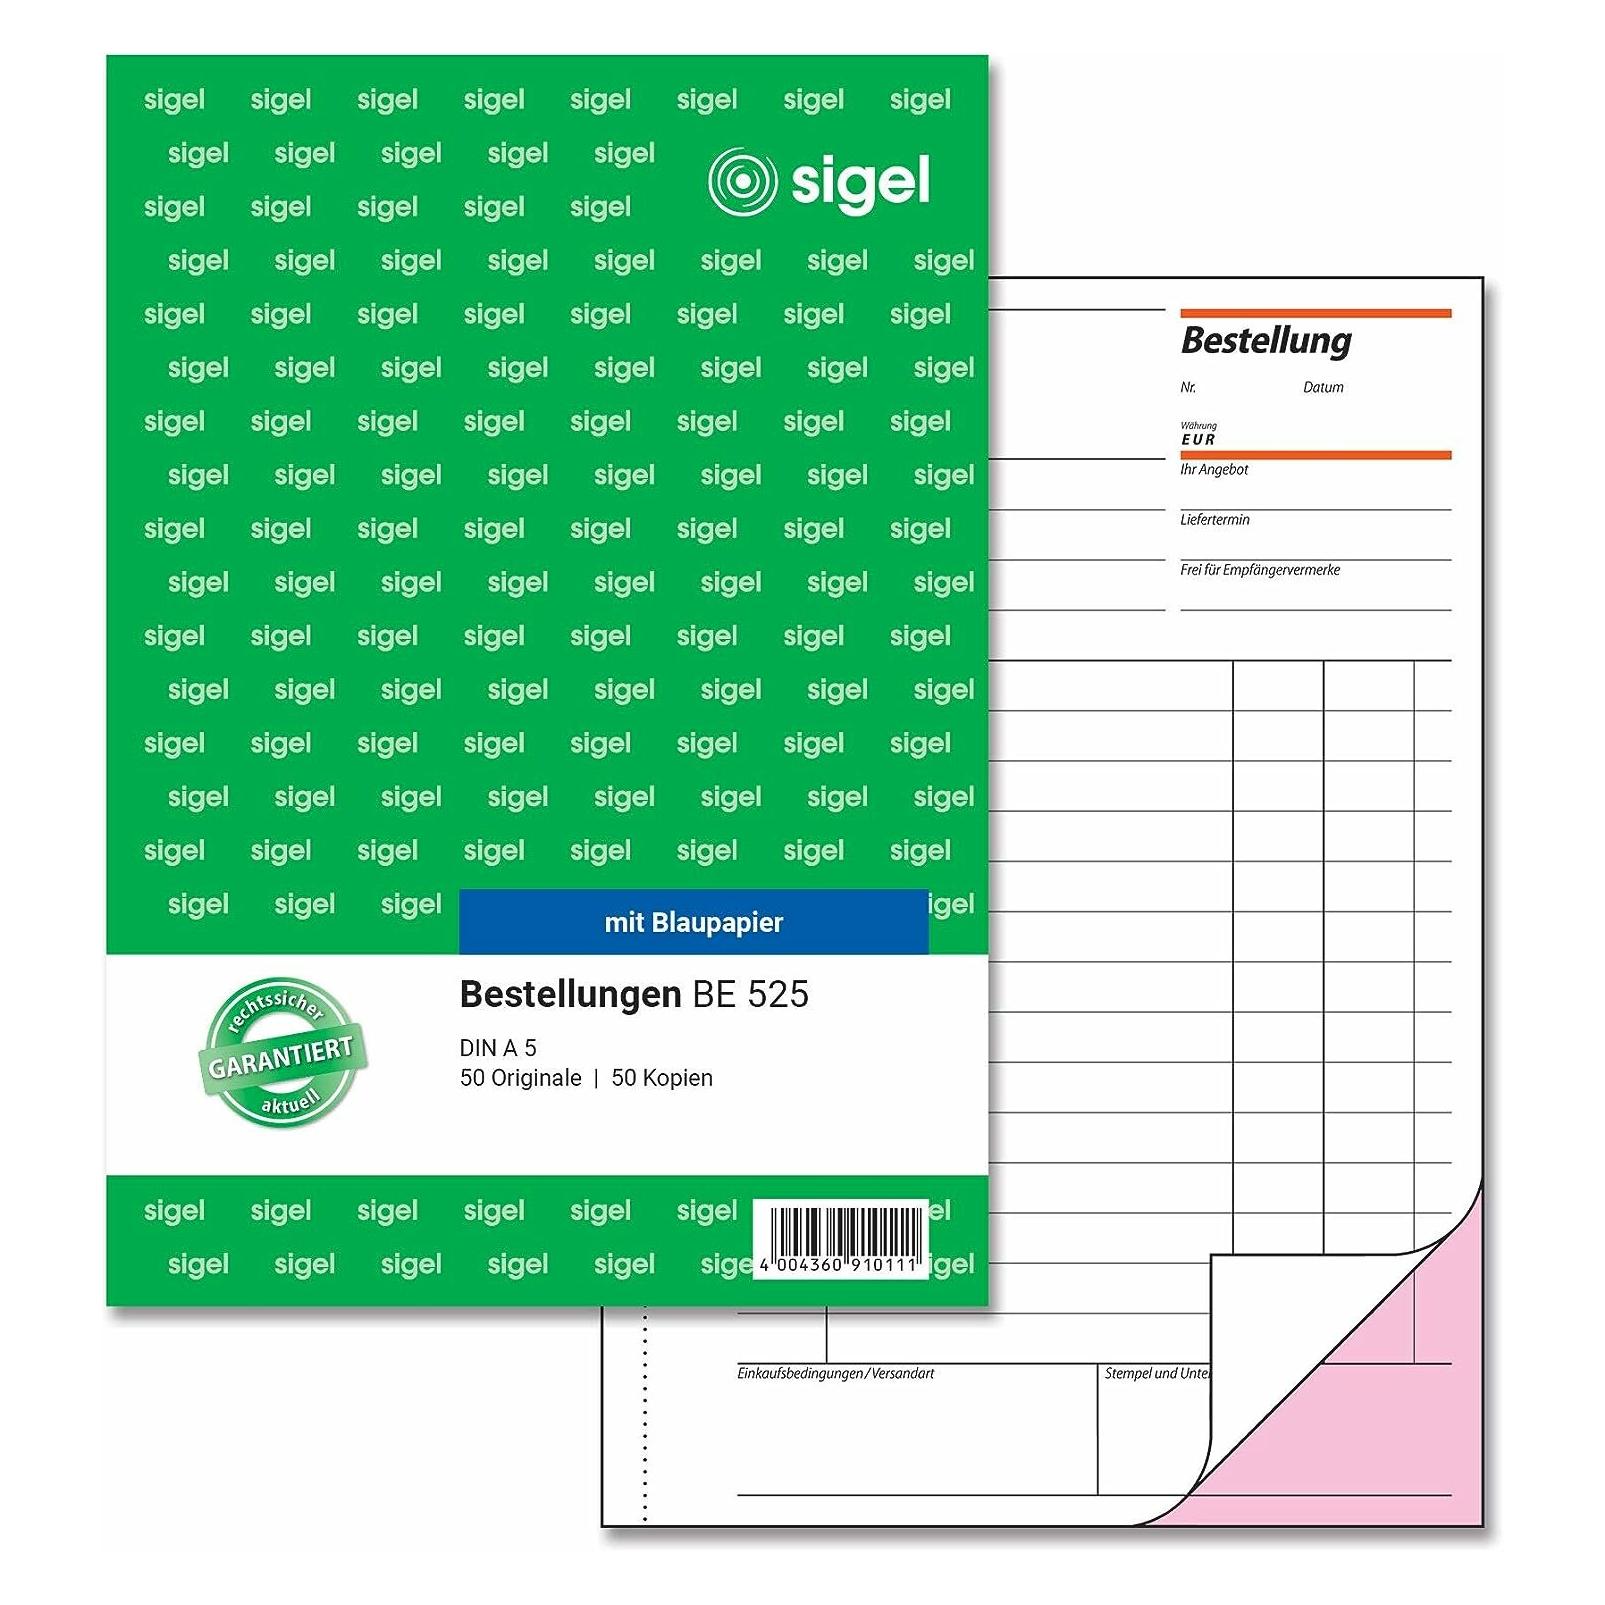
Avery Zweckform Formularbuch »Bestellung« weiß, 14.8x21 cmFormularbuch »Bestellung«, Anwendungsbereich: Bestellung, Chlorfrei: Ja, Holzfrei: Nein, Höhe: 210 mm, Ausführung der Bindung: verleimt, Papierformat: A5, Anzahl der Blätter: 50 Blatt, Anzahl der Durchschläge: 1 Blatt, Besonderheiten: MwSt. wird ausgewiesen, 2. Blatt blanko, Breite: 148 mm, Farbe der Durchschläge: weiß, Farbe des Papiers: weiß, perforiert: Ja, Abheftlochung vorhanden: Nein, selbstdurchschreibend: Nein, Seitenzahlen vorhanden: Nein, Sprache: deutsch, Gestaltung / Ausführung: 2-fach, Durchschreibepapier vorhanden: Ja, Papierprodukte/Formularbuch/Auftragsbuch & Bonbuch5,82 €*Versand: 6,30 €Sichere Weiterleitung zum Anbieter
-
Was sind sonstige Aufwendungen?
Was sind sonstige Aufwendungen? Sonstige Aufwendungen sind Kosten, die nicht direkt mit der Produktion von Waren oder Dienstleistungen in Verbindung stehen, sondern allgemeine betriebliche Ausgaben darstellen. Dazu gehören beispielsweise Miete, Versicherungen, Werbekosten, Reisekosten oder Reparaturen. Diese Ausgaben sind notwendig, um den Geschäftsbetrieb aufrechtzuerhalten und können je nach Branche und Unternehmen stark variieren. Es ist wichtig, diese Kosten im Blick zu behalten und in die Kalkulation mit einzubeziehen, um die finanzielle Gesundheit des Unternehmens sicherzustellen. **
-
Sind Steuern betriebliche Aufwendungen?
Sind Steuern betriebliche Aufwendungen? Diese Frage hängt von der Definition von betrieblichen Aufwendungen ab. Steuern sind in der Regel keine direkten betrieblichen Aufwendungen, da sie nicht unmittelbar mit der Produktion von Waren oder Dienstleistungen zusammenhängen. Sie sind vielmehr gesetzlich festgelegte Abgaben, die Unternehmen an den Staat zahlen müssen. Dennoch können Steuern als Teil der Gesamtkosten eines Unternehmens betrachtet werden und haben somit Auswirkungen auf die finanzielle Situation und Rentabilität des Unternehmens. Letztendlich sind Steuern ein wichtiger Aspekt der Unternehmensführung und müssen bei der Planung und Budgetierung berücksichtigt werden. **
-
Was sind periodenfremde Aufwendungen?
Was sind periodenfremde Aufwendungen? Periodenfremde Aufwendungen sind Kosten, die nicht in direktem Zusammenhang mit der aktuellen Periode stehen, sondern in zukünftigen Perioden oder vergangenen Perioden angefallen sind. Beispiele für periodenfremde Aufwendungen sind beispielsweise Abschreibungen auf Anlagevermögen, Rückstellungen für zukünftige Verpflichtungen oder auch außerordentliche Aufwendungen wie Schadensersatzforderungen. Diese Kosten beeinflussen nicht direkt das Ergebnis der aktuellen Periode, sondern werden über einen längeren Zeitraum verteilt oder sind einmalige Ereignisse. Es ist wichtig, periodenfremde Aufwendungen von den laufenden Betriebskosten zu unterscheiden, um eine korrekte Bewertung der finanziellen Situation eines Unternehmens vornehmen zu können. **
-
Sind alle Aufwendungen Kosten?
Nein, nicht alle Aufwendungen sind Kosten. Aufwendungen sind alle Ausgaben, die zur Erstellung von Gütern oder Dienstleistungen anfallen, unabhhängig davon, ob sie zahlungswirksam sind oder nicht. Kosten hingegen sind nur die Aufwendungen, die zahlungswirksam sind und somit tatsächlich Geld aus dem Unternehmen abfließt. Es gibt auch Aufwendungen, die keine Kosten sind, wie beispielsweise Abschreibungen oder kalkulatorische Zinsen. Diese fließen nicht direkt aus dem Unternehmen ab, haben aber dennoch Einfluss auf die Kostenrechnung. Daher kann man sagen, dass alle Kosten Aufwendungen sind, aber nicht alle Aufwendungen Kosten. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.